Lo siguiente, del fundador de MBW, Tim Ingham, apareció originalmente en su boletín más reciente ‘Tim’s Take’, enviado exclusivamente a los suscriptores de MBW+.
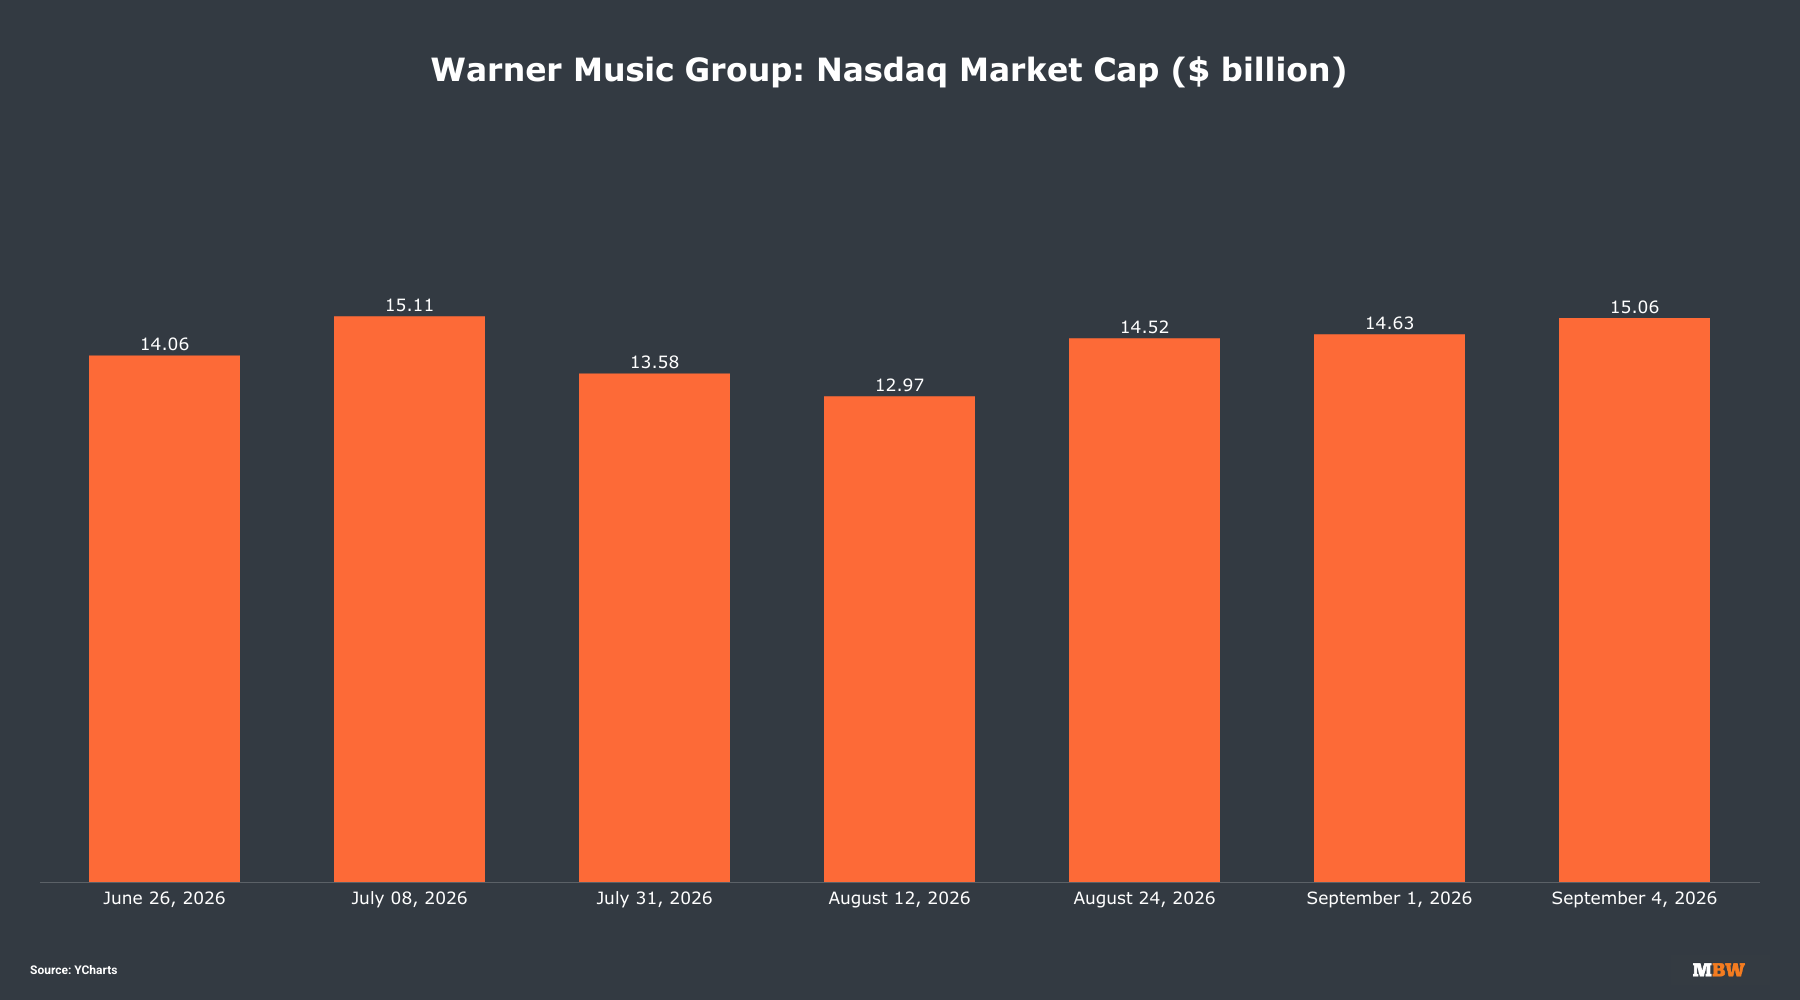
Al cierre de la sesión en el Nasdaq el martes pasado (1 de septiembre), la capitalización de mercado bursátil de Warner Music Group se situaba en 14.600 millones de dólares.
Esto, en sí mismo, no tenía nada de extraordinario. El valor de mercado de WMG cayó hasta los 13.000 millones de dólares en agosto y desde entonces se ha estabilizado en un rango superior a los 14.000 millones de dólares.
Lo que sí resultó llamativo fue cómo lucía la valoración pública de Warner a la luz del titular más importante publicado en MBW ese mismo día.
El martes pasado marcó la conclusión oficial de la fusión entre BMG y Concord, dando origen a una nueva compañía que operará bajo el nombre de BMG.
Tal como les conté en abril, los mecanismos financieros privados de dicha fusión tasaron a BMG y Concord en aproximadamente 7.500 millones de dólares cada una, lo que equivale a un múltiplo combinado de cerca de 20 veces.
Por lo tanto, al combinarse, el valor empresarial del ‘nuevo BMG’ ronda los 15.000 millones de dólares.
(Las cuentas aquí son bastante sencillas: el ‘nuevo BMG’ ha proyectado públicamente un EBITDA de 730 millones de dólares para este año. Aplicar un múltiplo de 20x a esa cifra arroja 14.600 millones de dólares, mientras que un múltiplo de 21x llega a los 15.300 millones).
Para repasarlo de nuevo:
- Valoración de mercado bursátil de Warner Music Group el martes pasado: 14.600 millones de dólares.
- Valoración en el mercado privado del ‘nuevo’ BMG el mismo día: ~15.000 millones de dólares.
Dicho así, es algo digno de mención, ¿no creen?
Los lectores más agudos habrán notado que esta no es una comparación directa: WMG arrastra deudas, lo que eleva su valor real de empresa (en contraste con su capitalización de mercado) a unos 19.000 millones de dólares.
Aun así, esta comparativa entre BMG y Warner sirve como un crudo recordatorio de un tema que define el negocio musical en 2026: la brecha entre las valoraciones del mercado público y el privado está dejando de ser una rareza para entrar de lleno en el terreno de lo ridículo.
En pocas palabras: en este momento, el valor empresarial público tanto de Warner Music Group como de Universal Music Group equivale aproximadamente a 11 veces su respectivo EBITDA/OIBDA ajustado anual.
Sin embargo, en el mercado privado, un competidor de gran escala comparable se valora a un múltiplo casi dos veces mayor.
Con la integración de Concord, el ‘nuevo BMG’ se consolida como un actor de peso en la cima del mercado global de derechos musicales. Pero vale la pena poner su tamaño en perspectiva frente a WMG.
- El ‘nuevo’ BMG proyecta ingresos de 2.200 millones de dólares para este año, junto con los mencionados 730 millones de dólares de EBITDA.
- Warner Music Group, tan solo en el primer semestre del año calendario 2026, superó ambas cifras: 3.600 millones de dólares en ingresos y 830 millones en OIBDA ajustado.
En otras palabras, WMG cerrará 2026 siendo aproximadamente tres veces más grande que el ‘nuevo BMG’ en términos de ingresos, y duplicando con creces su rentabilidad.
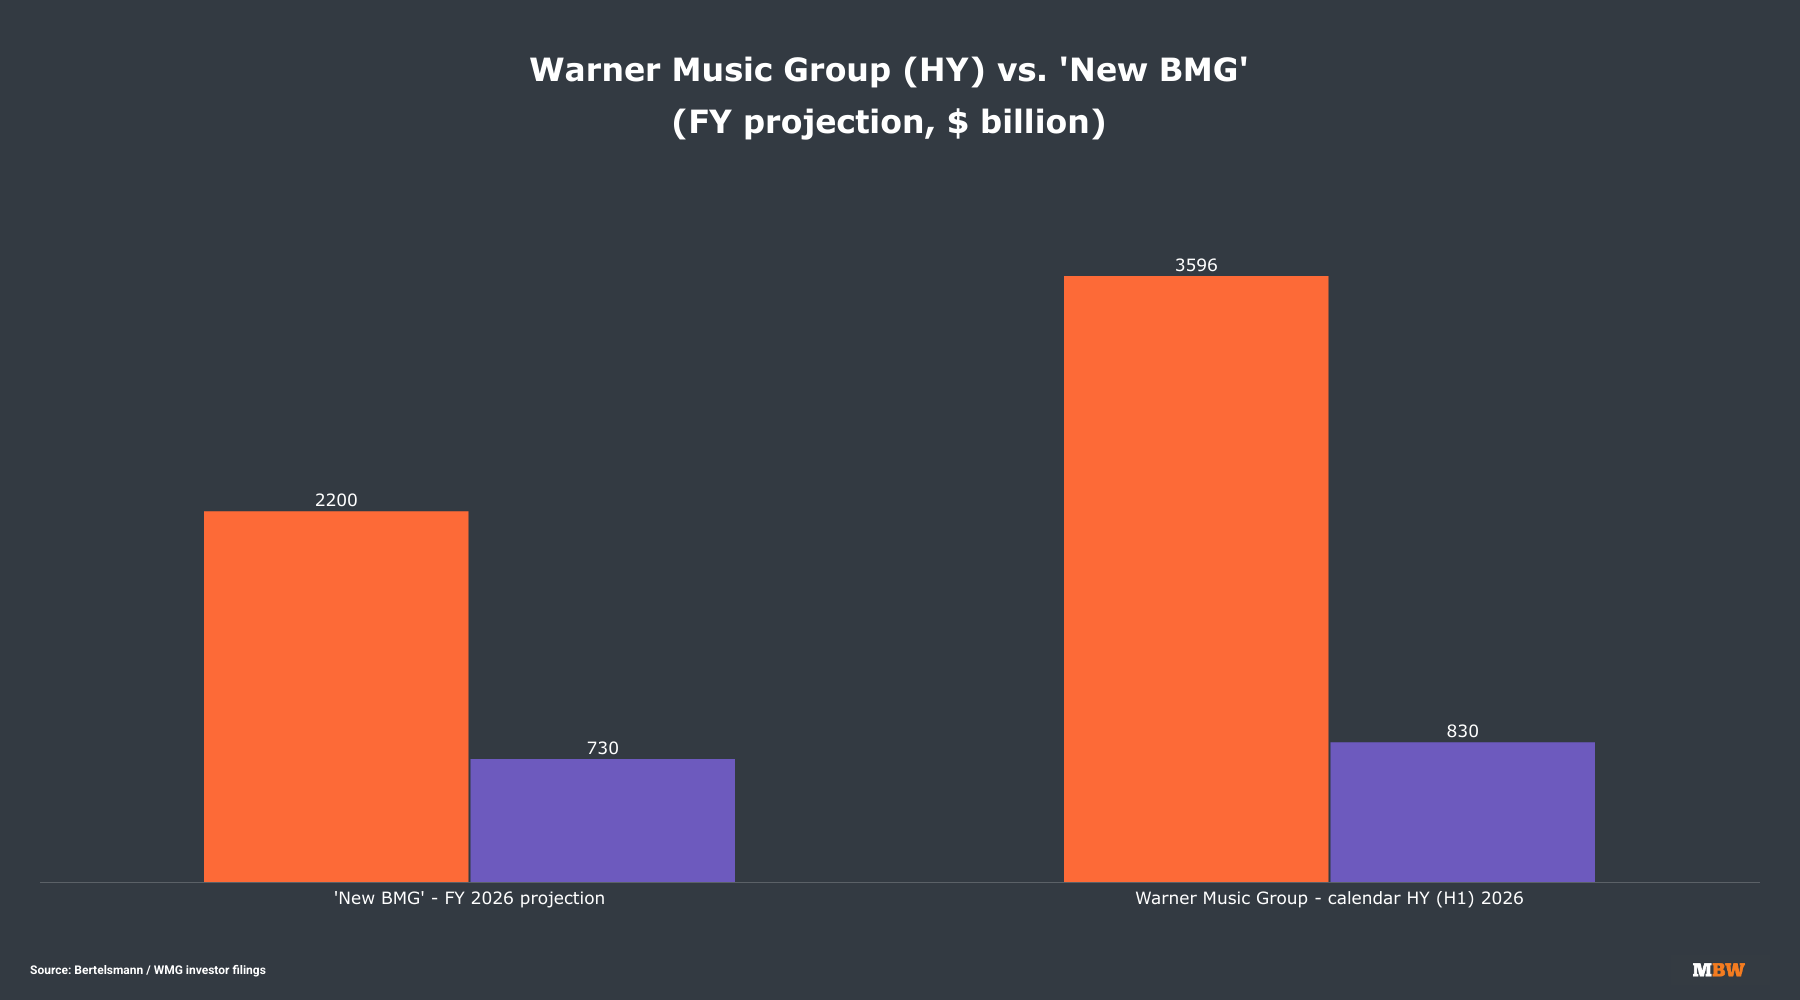
Existe una diferencia en los márgenes que se debe tener en cuenta: las proyecciones del 2026 para el ‘nuevo’ BMG apuntan a un margen de EBITDA del 33%, mientras que los datos del primer semestre de Warner reflejan un margen del 23% (aunque BMG tiene como objetivo a mediano plazo alcanzar un margen del 40-50%, con un EBITDA anual de 1.200 millones de dólares).
A pesar de esto, el rendimiento financiero de WMG se mantiene sólido.
Sus ingresos por streaming de suscripción aumentaron a un ritmo de doble dígito interanual durante los primeros seis meses de 2026, y la compañía ha manifestado su intención de elevar ese margen del 23% hacia “un objetivo en la franja alta del 20% a medio y largo plazo”.
Son cifras de gran solidez que, en teoría, deberían entusiasmar a la comunidad inversora.
Pero con el precio de las acciones de Warner cotizando actualmente en 28 dólares —casi la mitad de su pico histórico de 50 dólares alcanzado en 2021—, el Nasdaq sigue mostrando absoluta indiferencia.
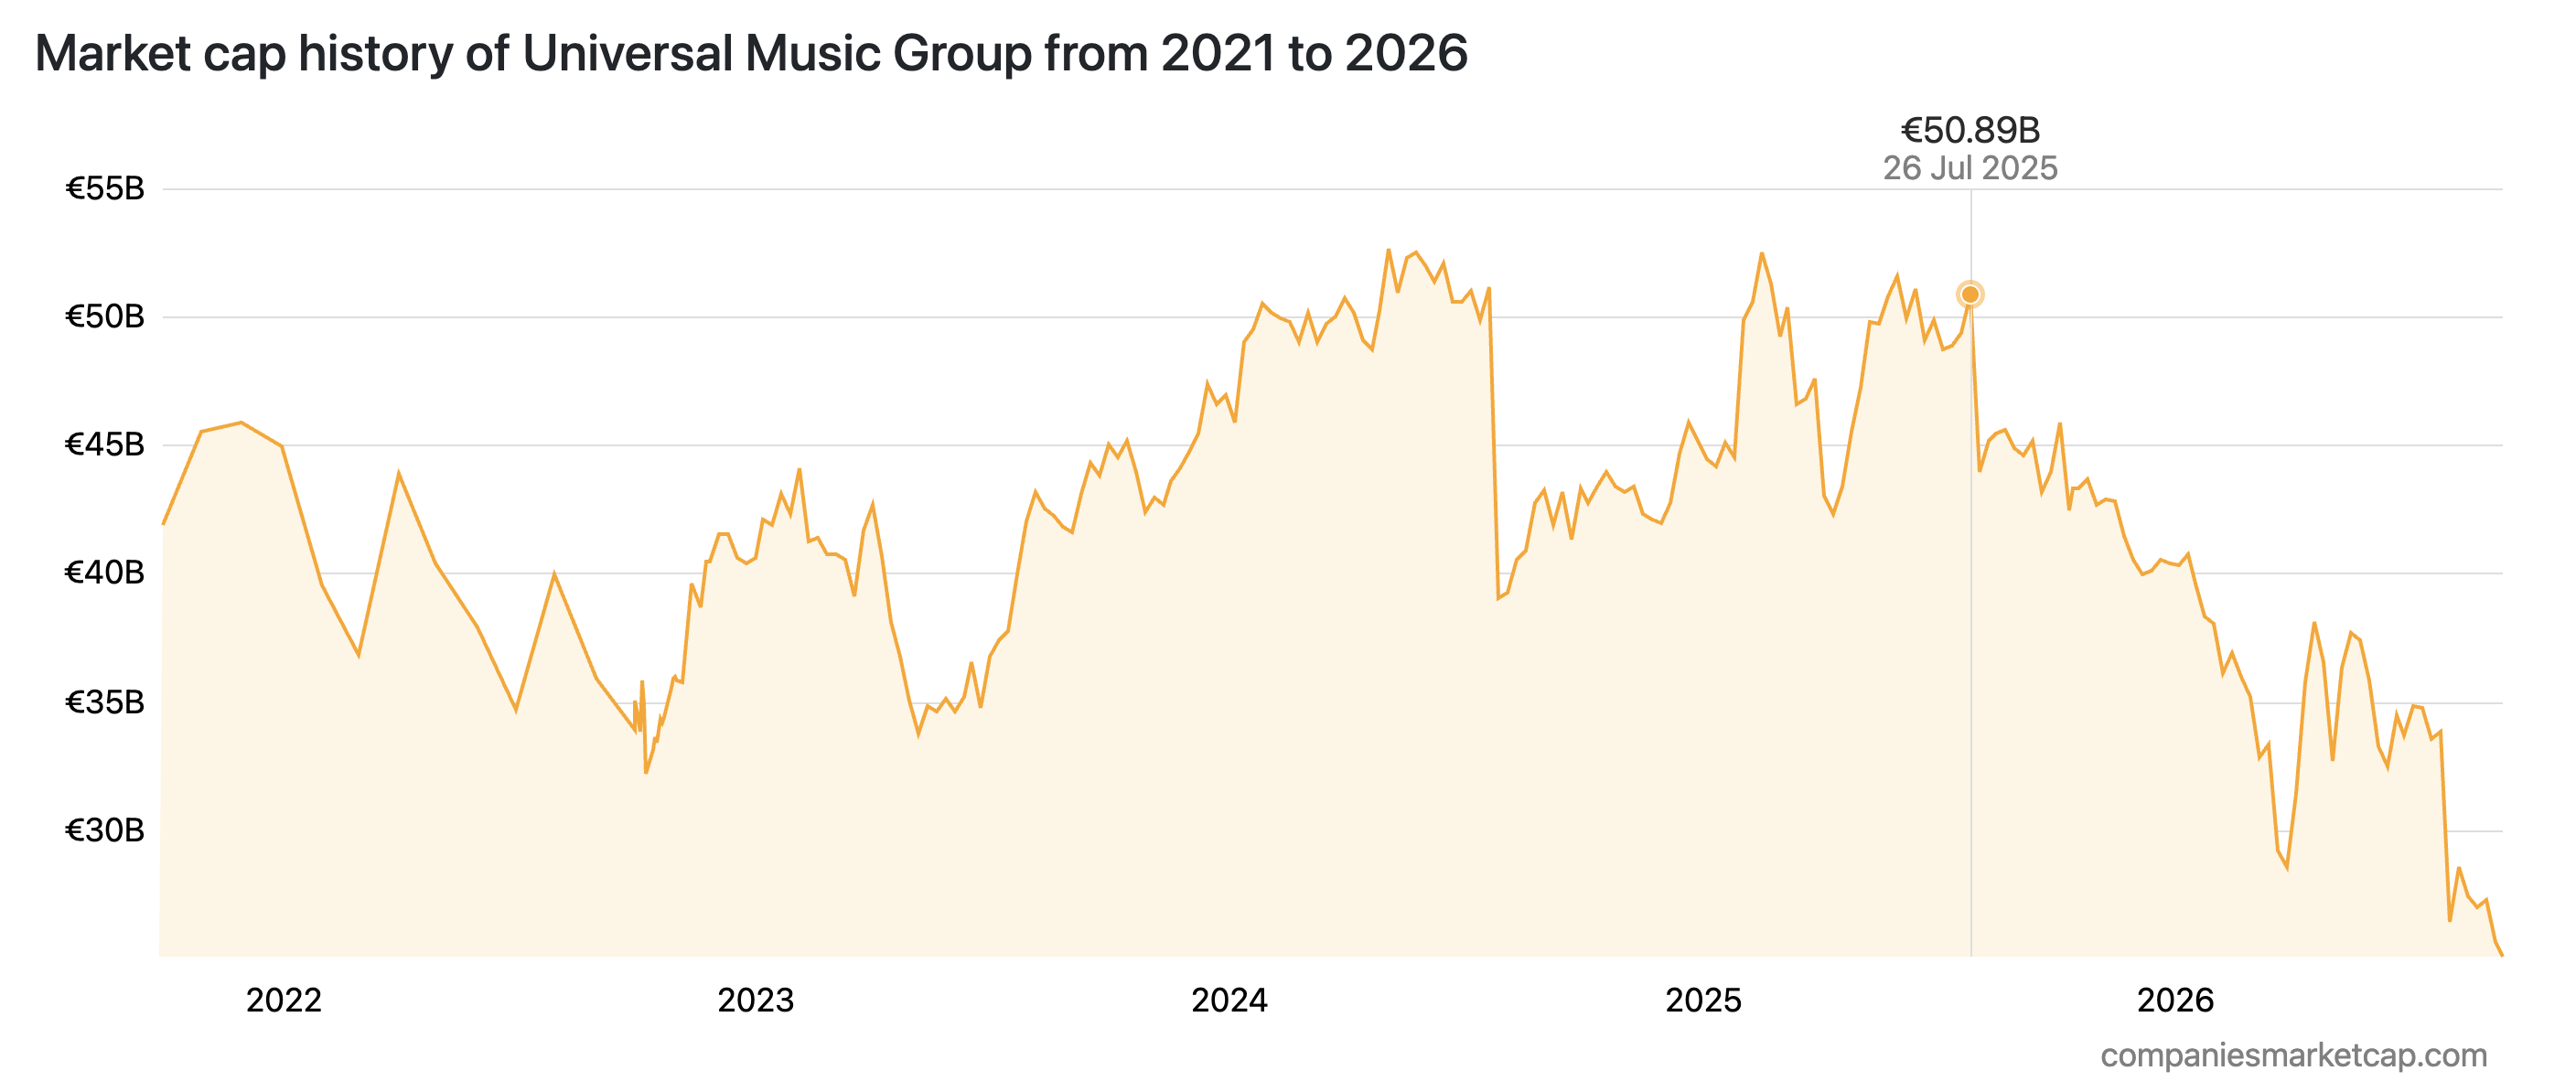
Por su parte, en Euronext, los inversores de Universal Music Group están experimentando una montaña rusa similar.
Tras una caída del 25% en el valor de sus acciones en un solo día a finales de julio, la capitalización de mercado de UMG ha descendido desde superar los 50.000 millones de euros en julio de 2025 hasta situarse en torno a los 26.000 millones de euros en la actualidad.
¿Es hora de volverse privado?
Esto nos lleva directamente a la pregunta que muchos se hacen en la industria ahora mismo: si el mercado público va a seguir erosionando el valor de Universal Music Group y Warner Music Group, ¿sigue siendo la bolsa el hogar adecuado para alguna de ellas?
¿Podríamos ver pronto a una o ambas salir de la bolsa y pasar al ámbito privado?
En el caso de Warner, ese escenario es bastante sencillo de imaginar, puesto que WMG solo es parcialmente una empresa “pública” en la práctica.
Según el último informe anual de Warner: Len Blavatnik, a través de Access Industries, posee aproximadamente el 72% de los intereses económicos de WMG y cerca del 98% de los derechos de voto combinados. Formalmente, Warner está catalogada en el Nasdaq como una “compañía controlada”.
“Todos los accionistas minoritarios públicos de WMG poseen en conjunto alrededor del 28% de la economía de la empresa, pero apenas el 2% de los votos.”
Es decir: todos los accionistas minoritarios públicos de WMG controlan colectivamente alrededor del 28% del capital económico, pero apenas el 2% del poder de voto.
Al precio actual de las acciones (y sin aplicar ninguna prima adicional), comprar la participación de estos minoritarios le costaría a Access una cifra cercana a los 4.000 millones de dólares.
Blavatnik —cuyo patrimonio neto personal se calcula en unos 35.000 millones de dólares, según Forbes— ya tiene experiencia en estos movimientos. Warner cotizó en la Bolsa de Nueva York (NYSE) en 2005, fue retirada del mercado por Access en una operación valorada en 3.300 millones de dólares en 2011, y posteriormente regresó al parqué bursátil, esta vez en el Nasdaq, en 2020.
La situación de Universal tiene una estructura distinta, aunque en la práctica no difiere demasiado.
UMG no cuenta con un accionista mayoritario y opera bajo un esquema genuino de “una acción, un voto”.
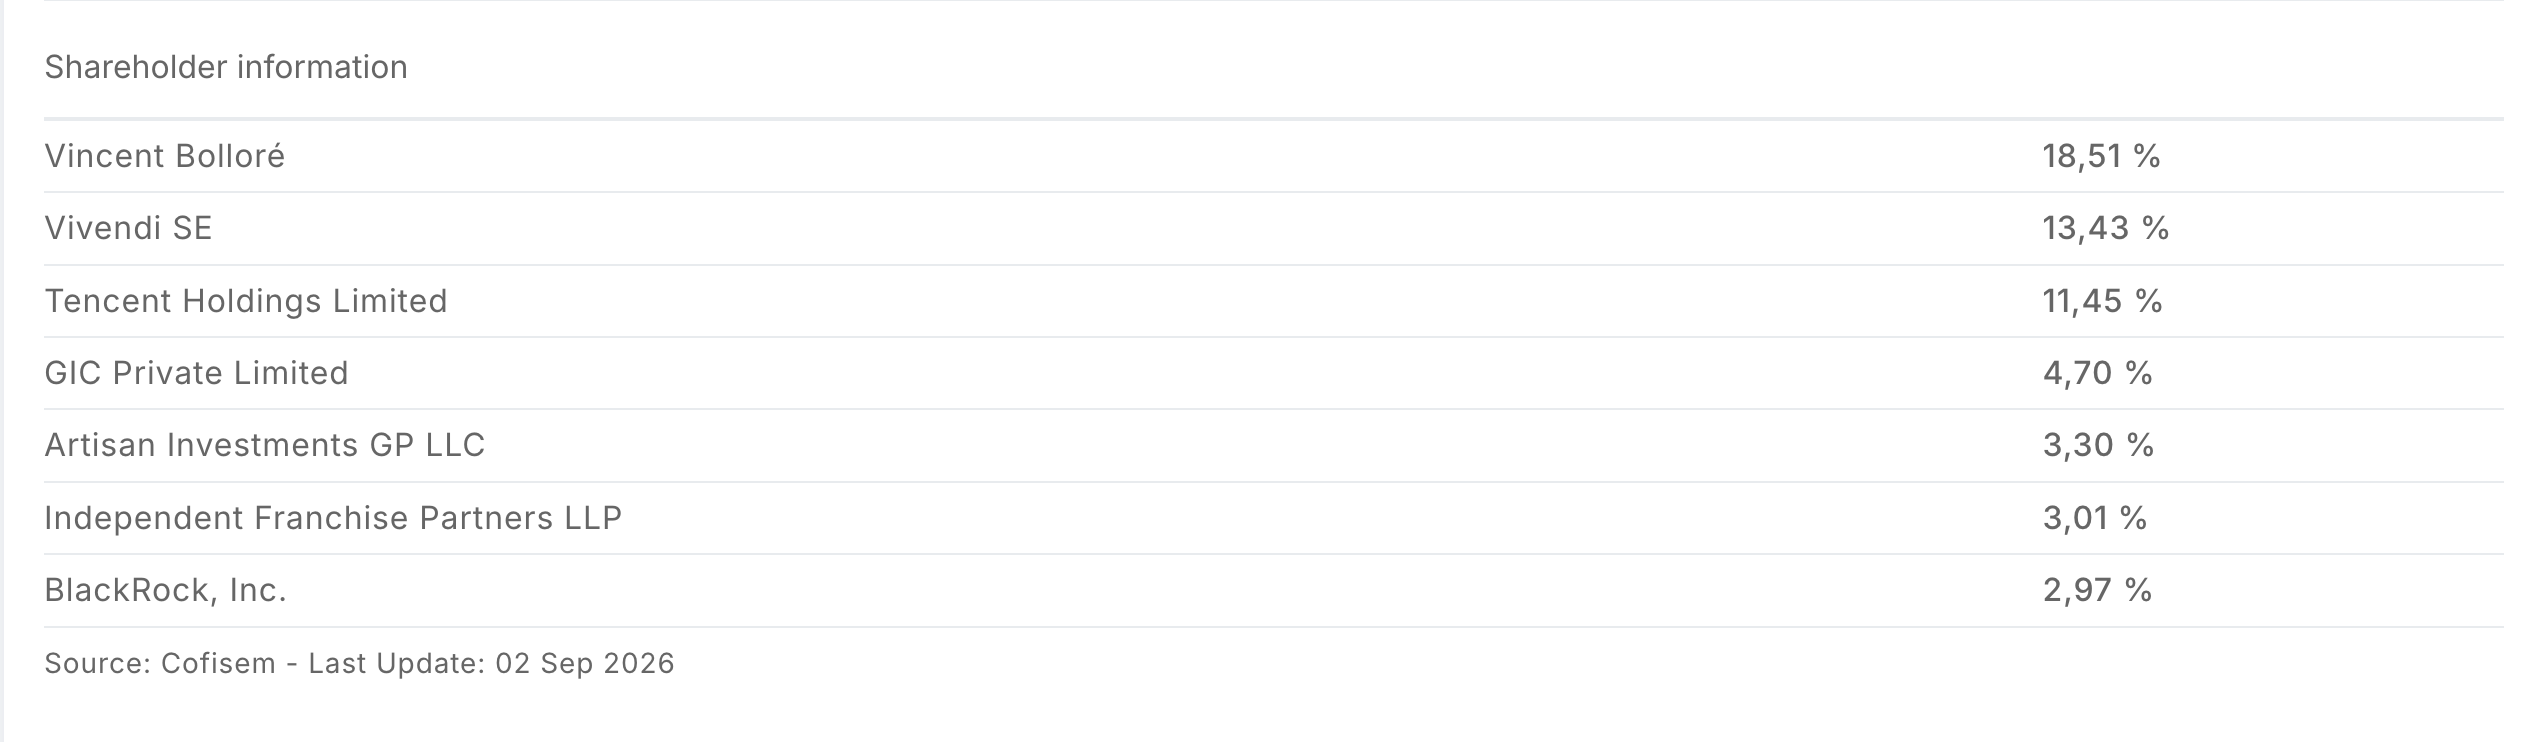
Sin embargo, su registro de inversores está dominado por un trío de accionistas alineados a largo plazo: Vincent Bolloré (~18,5%), Vivendi —controlada por Bolloré— (~9,9%) y Tencent (~11,5%).
“Vincent Bolloré, Tencent y Vivendi suman en conjunto cerca del 40% del capital social de UMG. El peso de este bloque no es teórico.”
Entre los tres agrupan aproximadamente el 40% del capital de UMG.
La influencia de este bloque no es una mera teoría: los tres han comunicado formalmente a los reguladores holandeses que votan de manera conjunta como accionistas de UMG, actuando efectivamente como una sola entidad.
Si avanzamos hasta mayo de este año, veremos cómo Universal rechazó una oferta de adquisición por valor de 64.000 millones de dólares presentada por Pershing Square (firma de Bill Ackman), argumentando que la propuesta “infravalora de forma fundamental y sustancial a UMG.”
¿Podría alguno de los principales inversores de UMG —al ver que la capitalización bursátil actual de la compañía es inferior a la mitad de la oferta rechazada de Ackman— verse tentado a impulsar un proceso de privatización por cuenta propia?
Vincent Bolloré es, sin duda, el nombre obvio al que prestar atención.
Según datos de Cofisem/Euronext, el magnate francés controlaba cerca del 28,5% de UMG al 2 de septiembre, sumando su participación directa y la de Vivendi (esta última posee cerca del 9,9% de las acciones de UMG, pero ha incrementado su exposición económica hasta el 13,4% mediante un contrato de intercambio de acciones o equity swap).
Hablando de Vivendi, su fe en el potencial de Universal se mantiene inquebrantable.
Solo este año, la multinacional francesa ha visto cómo su participación en UMG perdía unos 1.500 millones de euros en valor, pasando de 4.040 millones de euros a finales de 2025 a unos 2.570 millones de euros en la actualidad.
Aun así, en un informe dirigido a inversores la semana pasada, la compañía restó dramatismo a esta pérdida de valor, señalando: “Vivendi considera que este descenso, que se ha intensificado desde la publicación de los resultados semestrales de UMG a finales de julio de 2026, no debe interpretarse como permanente dadas las perspectivas de valoración a largo plazo de UMG.”
“Vivendi considera que [la caída en el precio de las acciones de UMG], intensificada tras la publicación de los resultados del primer semestre a finales de julio de 2026, no debe verse como algo permanente dadas las perspectivas de valoración a largo plazo de UMG.”
Vivendi, septiembre de 2026
Bajo esta perspectiva, ¿podría ocurrir que la actual tasación del mercado público acabe sirviendo a Universal en bandeja de plata para su accionista más fiel y de miras a largo plazo?
¿Habrá otros actores tentados a unirse a Bolloré en una oferta de exclusión de bolsa?
Entre los nombres conocidos dentro del sector musical que podrían formar parte de esa ecuación destaca Tencent Holdings, con su participación del 11,45% en UMG.
Por otro lado se encuentra GIC, el fondo soberano de Singapur, más conocido en la industria musical como financiador de las adquisiciones de catálogos de Sony, pero que discretamente posee un 4,7% de Universal Music Group a través de GIC Private Ltd.
Universal dispone de otras alternativas más allá de la privatización.
Por ejemplo, Bill Ackman consideraba que UMG podría desbloquear un valor de mercado considerablemente mayor mediante una cotización en Estados Unidos; la compañía analizó la idea, pero finalmente la ha dejado en pausa.
Las acciones recientes de Universal este año reflejan sin duda su descontento con la cotización en bolsa.
En lo que va de 2026, UMG ha destinado alrededor de 1.000 millones de euros a la recompra de sus propias acciones, y su director financiero (CFO), Matt Ellis, ha denunciado públicamente “una desconexión significativa en la valoración de mercado de UMG.”
Esto no debe interpretarse necesariamente como el preludio de una privatización.
Los aproximadamente 57 millones de acciones que UMG ha recomprado este año equivalen a poco más del 3% de la compañía.
Sin embargo, sí deja patente que el consejo de administración de Universal valora los activos de la empresa a un nivel muy superior al que lo hace el mercado bursátil.
Una historia personal
A principios de este verano, planteé una hipótesis a dos veteranos analistas del mercado bursátil por separado: ¿qué pasaría si UMG comprara o se fusionara con un promotor de conciertos en directo de primer nivel? Por ejemplo, ¿AEG Presents?
La lógica detrás de este experimento mental es la siguiente: Universal mantiene una estrecha relación con las comunidades de artistas y mánagers; el crecimiento de suscriptores de streaming se está estancando en los mercados más grandes; mejorar la monetización de los “superfanes” es un pilar estratégico declarado de UMG; y las grandes discográficas ya están obteniendo rendimientos prometedores de sus inversiones en “derechos ampliados”, incluida la promoción de conciertos.
La música en directo es, por supuesto, uno de los pocos reductos de este negocio que la IA generativa —el gran fantasma para muchos analistas de Wall Street que siguen a UMG— apenas puede tocar.
Como bien lo expresó el CEO de Live Nation, Michael Rapino, en unas declaraciones recientes: “En un mundo saturado de pantallas y contenido generado por IA, lo único que no se puede replicar es estar allí en persona”.
“En un mundo saturado de pantallas y contenido generado por IA, lo único que no se puede replicar es estar allí en persona.”
Michael Rapino, Live Nation, en declaraciones de julio
Existen, por supuesto, sólidos contraargumentos a mi hipótesis, empezando por el hecho de que la gestión de derechos musicales y el directo son disciplinas distintas que a menudo responden a incentivos contrapuestos.
Pero, más allá de lo que se piense de la teoría, cabe preguntarse: si UMG diera un paso así, ¿su acción se dispararía?
Ambos analistas discreparon de esa presunción. Sostuvieron que, si acaso, ocurriría lo contrario: el precio de las acciones de UMG caería aún más, argumentaron, ya que el mercado interpretaría una expansión abierta hacia los directos como la prueba de que la estrategia actual de la compañía necesitaba un giro de timón.
Lector, la lógica de esto me resulta desconcertante. ¿Si una empresa musical cotizada realiza una expansión transformadora hacia un sector adyacente, los mercados la castigan?
De hecho, UMG ha estado enfrentando una dinámica económica similar en el mundo real.
Uno de los pilares fundamentales de la estrategia de crecimiento moderno de UMG consiste en invertir fuertemente en relaciones con artistas de primer nivel a través de Virgin Music Group y Downtown, cuyos acuerdos de servicios con el talento ofrecen naturalmente márgenes más bajos que los contratos discográficos tradicionales de primera línea.
Al mismo tiempo, UMG ha sido presionada por analistas que parecen deseosos de que la empresa se retire de actividades con menor margen para centrarse exclusivamente en las garantías de alta rentabilidad de los derechos de catálogo.
Nuevamente: una estrategia orientada a construir valor a largo plazo para una compañía musical —abrazando el sector de la música independiente de rápido crecimiento mientras le planta cara a The Orchard de Sony— parece salir penalizada por la impaciencia cortoplacista de los inversores.
La industria musical cuenta con un precedente reciente e instructivo sobre una empresa cotizada que decide volver a ser privada.
Believe salió a bolsa en Euronext París en junio de 2021 a un precio de 19,50 euros por acción. Cuatro años más tarde, su fundador y CEO, Denis Ladegaillerie, lideró un consorcio que la excluyó del mercado bursátil, exprimiendo a los últimos accionistas minoritarios a razón de 17,20 euros por título, por debajo del precio de su salida a bolsa.
Dicho consorcio estaba formado por tres creyentes a largo plazo en el valor de la compañía —Ladegaillerie, TCV y EQT— que habían llegado a la evidente conclusión de que la bolsa no sabía valorar lo que tenía entre manos.
Evidentemente, Believe no es Universal. Una empresa valorada en unos pocos miles de millones cuenta con opciones estratégicas de las que carece un gigante de 26.000 millones de euros con Tencent y Vincent Bolloré en su accionariado.
Sin embargo, Universal se encuentra en una tesitura similar si se atiende a la métrica que realmente importa.
Cuando UMG debutó en Euronext Ámsterdam en septiembre de 2021, su precio de referencia fue de 18,50 euros por acción. Hoy cotiza a 13,99 euros. Cinco años después de su salto al parqué, vale menos que el día de su estreno.
Denis Ladegaillerie no es precisamente pesimista respecto al valor intrínseco de gigantes como UMG y WMG; de hecho, me comentó en abril que considera “altísimas” las probabilidades de que las valoraciones de las principales compañías musicales públicas se revaloricen al alza en un plazo de dos o tres años.
Aun así, en esa misma charla, Ladegaillerie —dirigiendo una firma que ya no tiene ningún vínculo con la volatilidad bursátil y hablando desde la perspectiva de un consejero delegado— dejó una frase reveladora:
“Siempre es mejor ser una empresa privada que una pública.”Music Business Worldwide