Las acciones de Spotify registran una caída interanual de casi el 30%; UBS reduce su precio objetivo debido a las presiones de costos a pesar del optimismo general en el mercado.
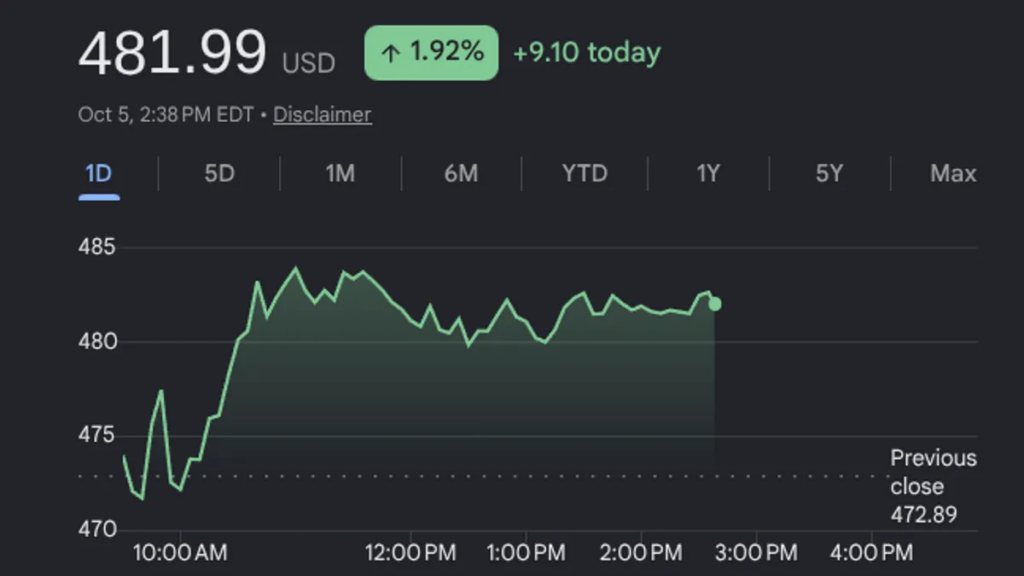
Las acciones de Spotify (SPOT) han tenido un desempeño discreto este año, acumulando una baja de casi un 30% en comparación con el año anterior, a pesar de que el sentimiento general del mercado sigue siendo alcista mientras la compañía impulsa su diversificación. En consecuencia, UBS moderó su precio objetivo esta semana, aunque mantiene su recomendación de «COMPRA», señalando que el ajuste a la baja responde a las crecientes presiones de costos. El lunes por la tarde, las acciones cotizaban alrededor de los $481 dólares, lo que representa un ligero repunte frente a la mañana, pero continúan más de un 30% por debajo de su valor de hace un año.
Batya Levi, analista de UBS, señala que la plataforma sigue lanzando productos y funciones diversificadas para potenciar sus vías de monetización. La entidad financiera prevé que Spotify avance hacia el cumplimiento de sus metas económicas y espera que los resultados del tercer trimestre se alineen en gran medida con las proyecciones de la directiva.
Asimismo, UBS calcula que los ingresos prémium de Spotify experimentarán un incremento del 15.2% en términos neutrales de tipo de cambio —frente al 16% registrado en el segundo trimestre—, mientras que el crecimiento de los ingresos por publicidad repuntará hasta el 8.6% (también en base neutral), a medida que se suavizan las comparativas con el inventario de pódcasts del año pasado, que fue notablemente inferior.
A pesar de esto, una gran parte de los principales bancos y analistas continúan recomendando «COMPRA» o «COMPRA FUERTE», manteniendo sus respectivas valoraciones objetivo.
Cabe destacar que el precio objetivo de consenso a 12 meses oscila entre los $593 y los $617 dólares, lo que implica un margen de revalorización de entre un 25% y un 30% en comparación con los niveles de cotización de principios de octubre, situados entre ~$472 y $491 dólares. No obstante, las previsiones muestran una gran disparidad, con estimaciones que van desde los $400 hasta superar los $720 dólares.
Actualizaciones recientes de analistas (Finales de sept. – oct. de 2026)
| Firma | Recomendación | Precio Objetivo | Fecha |
|---|---|---|---|
| KeyBanc | Sobreponderar / Compra | $660 (reducido desde $680) | 1 de oct. |
| Wells Fargo | Compra | $570 (reiterado) | 30 de sep. |
| Evercore ISI | Rendimiento superior | $700 (elevado desde $650) | 29 de sep. |
| Morgan Stanley | Compra | $640 (reiterado) | 28 de sep. |
| Bank of America | Compra | $685 (mantenido) | 24 de sep. |
A principios de este año, Apple Music superó a Spotify en número de suscriptores en Estados Unidos, lo que podría explicar parte de la debilidad en su cotización, aunque son múltiples los factores en juego. En el segundo trimestre, Spotify reportó un crecimiento interanual de ingresos del 14%, impulsado por un aumento del 16% en su segmento prémium tras sus recientes ajustes de tarifas, cumpliendo así con las expectativas.
Por su parte, Barclays destacó que el ritmo de crecimiento en streaming de Spotify se acercó al de las grandes discográficas, marcando un incremento del 14.6% frente al promedio de 8.3% de las principales empresas musicales. Sin embargo, a pesar de estos avances, la brecha sigue siendo la más amplia registrada en los últimos seis trimestres.